メニュー
監修福岡法律事務所 所長 弁護士 谷川 聖治弁護士法人ALG&Associates
小説や音楽などの作品を生み出した「著作者」が亡くなると、その作品の「著作権」は相続財産として遺族の方が引き継ぎます。 著作権には相続税がかかるため、「誰が承継するのか」や「相続税評価の計算」を確認することが重要です。 この記事では、【著作権の相続】に着目して、相続手続きのポイントや相続税評価の計算方法を解説します。
来所・オンライン法律相談30分無料|通話無料|24時間予約受付|年中無休
0037-6030-14231
メール相談予約受付
※法律相談は、受付予約後となりますので、直接弁護士にはお繋ぎできません。 ※国際案件の相談に関しましては別途こちらをご覧ください。 ※事案により無料法律相談に対応できない場合がございます。
著作権は、「財産権」のみ相続できます。 そもそも著作権とは、小説・音楽・写真・絵画・映画・プログラムなどの著作物を保護するために、著作者に自動的に与えられる権利です。 著作物には、以下のようなものがあります。
著作権は大きく分けて、「著作財産権」と「著作者人格権」の2種類があります。 このうち、知的財産権のひとつで経済的価値を持つ「財産権」は、著作者が亡くなると相続人へと自動的に承継されます。 一方、一身専属権にあたる「著作者人格権」は相続されず、著作者が亡くなると消滅します。
財産権(著作財産権)とは、著作物が持つ経済的価値を保護し、その利用によって利益を得るための権利をいいます。 例えば、著作物を販売したり複製を許諾したりすることで、著作権使用料(いわゆる印税)を受け取ることができます。 小説や楽曲などの著作物を創作した著作者や、その著作権を有する著作権者が亡くなった場合、著作財産権は相続の対象となり、相続人に承継されます。 なお、著作財産権として保護される主な権利には、次のようなものがあります。
| 権利 | 権利の内容 |
|---|---|
| 複製権 | 作品を複写や印刷、模写等して利用する権利 |
| 上演権・演奏権 | 作品を公に上演・演奏する権利 |
| 上映権 | 作品を公に上映する権利 |
| 公衆送信権・伝達権 | 作品を公衆からアクセスできるようにしたり、放送したりする権利 |
| 口述権 | 作品を朗読等によって口頭で公に伝える権利 |
| 展示権 | 美術品等の作品や写真等の作品を公に展示する権利 |
| 頒布権 | 映画を複製したものを販売等する権利 |
| 譲渡権 | 映画以外の作品の原作や複製したものを譲渡する権利 |
| 貸与権 | 映画以外の作品を複製したものを貸し出す権利 |
| 翻訳権・翻案権 | 著作物を翻訳したり編集したりする権利 |
| 二次的著作物の利用権 | 自分の作品を原作とする二次的作品について、二次的作品の著作権者と同様の権利 |
著作者人格権とは、著作者が自身の作品に対して抱く思い入れや、著作者自身の名誉を守るために発生する権利です。著作者人格権は、著作者の一身専属権であるため、相続の対象となりません。 ただし、著作者が死亡した後であっても、第三者が著作者人格権を侵害する行為を行った場合には、著作者の遺族が著作者の人格的利益保護のための措置を請求することが可能です(著作権法116条)。 著作者人格権に含まれている主な権利とその内容について、以下の表にまとめましたのでご覧ください。
| 権利 | 権利の内容 |
|---|---|
| 公表権 | 著作者が未公表の作品を公表するかしないか、公表するのであれば時期や方法等を決める権利 |
| 氏名表示権 | 著作者が作品について自分の名前を表示するか、名前を表示するのであれば実名を表示するかを決める権利 |
| 同一性保持権 | 作品を無断で修正されない権利 |
著作権は、著作者が亡くなると自動的に相続人へ引き継がれるため、特別な申請手続きは必要ありません。 ただし、著作権を含む財産を適切に相続・管理するためには、以下の流れで相続手続きを行って、権利関係を明確にしておく必要があります。
<著作権の相続手続きの流れ>
協議がまとまって誰が相続するのか決まったら遺産分割協議書に「誰が権利者になるか」を明記します。 文化庁への登録は必須ではありませんが、複数人で相続する場合や法定相続分を超える割合で相続する場合は、著作権移転登録が必要です。
著作権の相続では、特別な申請手続きは必要ありません。 なぜなら、著作権は作品が制作されるのと同時に発生し、出願などの手続きを経なくても自動的に効力を持つためです。 そもそも著作権は、どこにも登録されていないケースも珍しくなく、著作者が亡くなった後も自動的に権利が相続されるため、文化庁への著作権の移転登録は基本的に「任意」となっています。 誰が相続するのかを遺産分割協議書に明記し、出版社や著作権管理団体へ連絡して名義変更をするだけで、必要な相続手続きが整います。
相続人の間で著作権の相続人が決まったら、遺産分割協議書にその旨を記載します。 口約束だけでは後でトラブルになるおそれがあるので、必ず書面を作成しましょう。印税を受け取る権利を引き継ぐ人を明らかにすることによって、第三者とのトラブルも防止できます。 遺産分割協議書には、相続人全員の署名押印が必要です。押印は実印によって行い、全員分の印鑑証明書を添付するのが望ましいでしょう。 遺産分割協議書の作成方法とひな形を確認したい方は、以下の記事をご覧ください。
合わせて読みたい関連記事
著作権を複数人で相続する場合は、「誰が権利を持つのか」を明確にするために、文化庁へ著作権の移転登録を行いましょう。
2019年7月1日より著作権登録制度が改正され、「法定相続分を超える著作権の移転」があるとき、文化庁へ著作権移転登録をしないと第三者に対抗できなくなりました。 登録しなくても相続自体は有効ですが、出版社や管理団体などの第三者に対して権利者であることを主張するために、以下のケースでは忘れずに文化庁で登録を行いましょう。
著作権は相続税の課税対象であり、以下のような式によって評価額を算出します。
著作権評価額=「年平均印税収入額」×0.5×「評価倍率」
この式における「年平均印税収入額」と「評価倍率」について、以下で解説します。
●年平均印税収入額
著作権者が亡くなった日の前の3年間について、印税収入額の平均を算出します。印税収入額は、金融機関への振り込み履歴や、支払いを証明する書類などで明らかにします。
●評価倍率
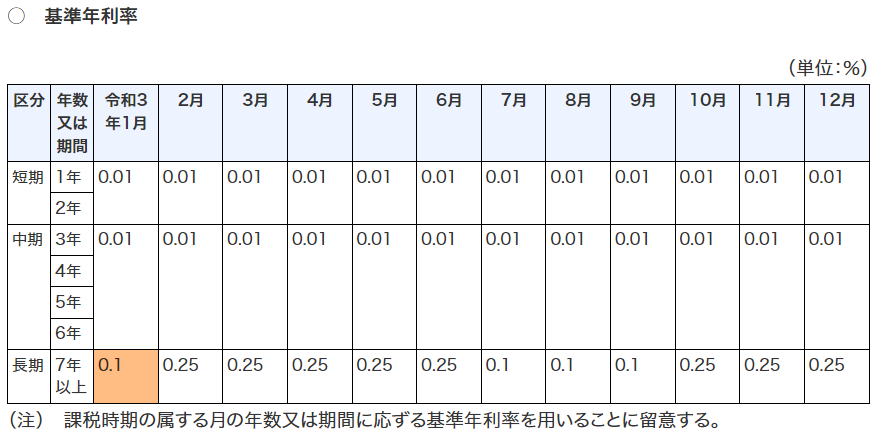
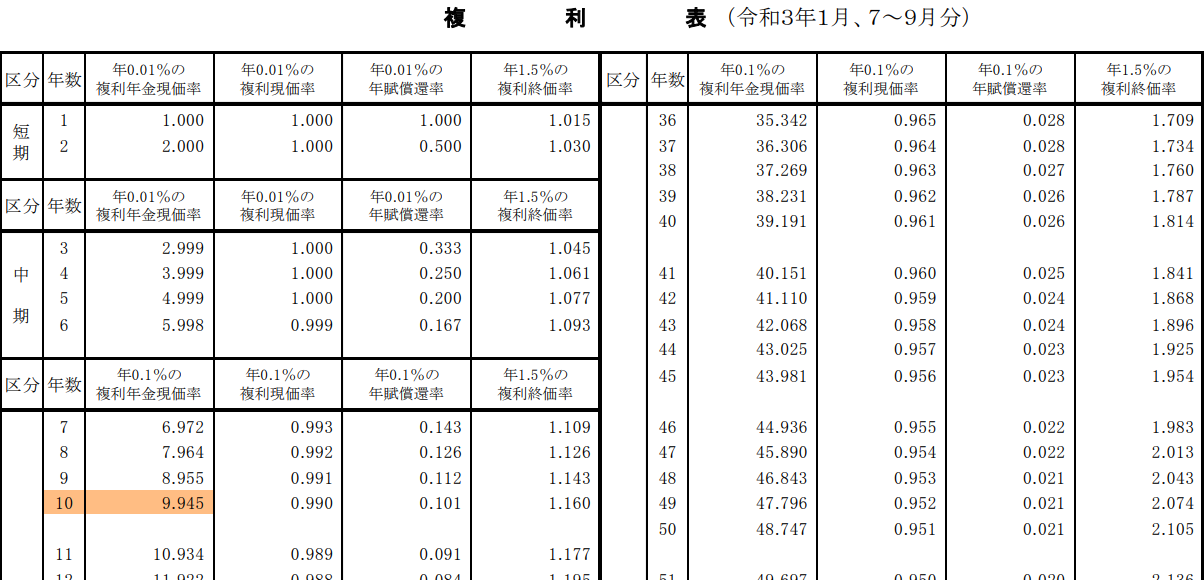
今後も収入が得られると予測される期間に応じて、「基準年利率」から「複利表」を確認し、「複利年金現価率」を用いて評価倍率を算出します。
この基準年利率や複利年金現価率は、国税庁のサイトで確認することができます。令和7年分の基準年利率は、国税庁の以下のサイトで確認できますのでご覧ください。
2025年(令和7年)1月に相続が発生した場合における、著作権の相続税評価額の計算例をご紹介します。
【相続される著作権】
・過去3年間の平均印税収入:500万円
・今後の収入期間:10年
まず、著作権評価額は次の式によって計算します。
著作権評価額=「年平均印税収入額」×0.5×「評価倍率」
【年平均印税収入額】
過去3年間の平均印税収入が500万円なので、500万円となります。
【評価倍率】
今後の収入期間が10年であることから、令和7年1月の基準年利率は「長期」の区分の「1.50」となります。そして、複利表により、年1.5%の複利年金現価率は「10年」で「9.222」となります。 以上のことから、「500万円×0.5×9.222=2305万5000円」により著作権評価額は2305万5000円となります。
なお、令和7年の基準利率と、1月の複利表は以下のとおりです。
著作権も相続放棄できます。 ただし、相続放棄すると著作権だけでなく、相続財産すべての権利や義務を引き継がないことになるので注意しましょう。 著作権は将来の印税収入につながる可能性があるため、放棄するかどうかは、他の相続財産の全体像を踏まえて慎重に判断することが大切です。 相続放棄をする場合、「自己のために相続が始まったことを知った時から3ヶ月以内」に、家庭裁判所で手続きを行う必要があります。 この期限を過ぎると、基本的に相続放棄が認められないため、早めに準備を進めましょう。 相続放棄について詳しく知りたい方は、以下の記事をご覧ください。
合わせて読みたい関連記事
著作権の保護期間は、基本的に「著作者が亡くなった年の翌年1月1日から70年間」です。 このように保護期間が設けられているのは、著作権者の利益を守りつつ、一定期間が経過すると著作物を社会の共有財産として活用できるようにするためです。 なお、「無名・変名の著作物」や「団体名義」「映画」など、例外的な保護期間のルールが適用されるものがあります。
| 無名または変名の著作物 | 著作物が公表された年の翌年から70年間 (著作者の死後70年以内に公表されなければ創作後70年間) |
|---|---|
| 団体名義の著作物 | 著作物が公表された年の翌年から70年間 (創作後70年以内に公表されなければ創作後70年間) |
| 映画の著作物 | 著作物が公表された年の翌年から70年間 (創作後70年以内に公表されなければ創作後70年間) |
| ベルヌ条約の加盟国などを本国とする著作物 | 著作者の死後または公表された年の翌年から70年間 |
保護期間が終了すると、著作物は「パブリック・ドメイン」として、遺族の許諾なく誰でも自由に利用できるようになります。
相続人がいない場合の著作権は、著作者が亡くなると消滅して、その著作物は誰でも自由に利用することができる「パブリック・ドメイン」となります。 預貯金や不動産等のような一般的な相続財産は、相続人がいない場合には、最終的に国庫に帰属します。しかし、著作権については、国庫に帰属することになったものは消滅します。 著作権が消滅した作品は、パブリック・ドメインを利用するときには利用料を支払う必要がありません。ただし、著作権者が生前に有していた著作者人格権への配慮は必要なので、名誉を貶めるような形での利用は控えましょう。
被相続人が生前に著作権の管理をJASRAC(一般社団法人日本音楽著作権協会)などに委託していた場合、その被相続人の相続財産が国庫に帰属しても消滅しません。これは、被相続人が著作権を管理団体に譲渡しており、代わりに「信託受益権」を受け取っていたからです。 相続財産に含まれる信託受益権は国庫に帰属しても消滅しないので、著作権も存続することになります。
著作権も相続の対象となり、相続税が課税されますが、その評価額については相続人の間で意見が分かれるおそれがあります。 評価額が高額になる可能性のある著作権が相続財産に含まれている場合には、弁護士にご相談ください。弁護士であれば、著作権の評価額や、それを踏まえた相続財産の分配方法などをアドバイスできます。 また、自分で創作して思い入れのある作品について、最も理解のある人に相続してもらうためには遺言書を作成する必要があります。遺言書の作成についても、ぜひ弁護士にご相談ください。
ご相談受付中
来所・オンライン法律相談30分無料
※法律相談は、受付予約後となりますので、直接弁護士にはお繋ぎできません。
※国際案件の相談に関しましては別途こちらをご覧ください。
メール相談予約受付※事案により無料法律相談に対応できない場合がございます。
遺言書を残す?残さない?遺言書を見つけたら?遺言書の疑問やトラブルは弁護士へ
遺産分割協議の流れと注意点
相続における寄与分って?決め方や気を付けるべき点はなに?
相続人調査の方法
遺留分って何?不公平な相続割合で揉めないためには
遺留分侵害額請求とは?相続分に偏りがある場合の注意点
相続する?しない?3つの違いを知って相続方法を決めよう
訪問者別
遺産相続の知識
