メニュー
監修福岡法律事務所 所長 弁護士 谷川 聖治弁護士法人ALG&Associates
みなし相続財産とは、被相続人が亡くなったことをきっかけに受け取る財産のうち、本来相続により取得した財産ではないが、課税の公平性の観点から、相続財産とみなされて課税対象となる財産のことです。 相続に際し、みなし相続財産について正確に理解しておかなければ、申告漏れにより余分な税金を取られるなどの不利益を受けてしまうおそれがあります。 ここでは、みなし相続財産の代表例や、非課税枠と計算例、押さえておくべきポイントについて解説します。
来所・オンライン法律相談30分無料|通話無料|24時間予約受付|年中無休
0037-6030-14231
メール相談予約受付
※法律相談は、受付予約後となりますので、直接弁護士にはお繋ぎできません。 ※国際案件の相談に関しましては別途こちらをご覧ください。 ※事案により無料法律相談に対応できない場合がございます。
みなし相続財産とは、相続や遺贈によって取得する財産ではないものの、被相続人が亡くなったことをきっかけに受け取るため、「相続税法上は相続財産として扱われるもの」を指します(相続税法第3条)。 実質的に「相続で得た利益」と同じ扱いがされるため、相続税の課税対象となります。 みなし相続財産にはいくつかの種類があり、「相続で取得した財産」という認識がないケースも多く、申告漏れが起こりやすいのが特徴です。 思わぬ相続税の負担につながることもあるため、相続手続きを進めるときは、「みなし相続財産に該当するものがないか」を早めに確認しておきましょう。
みなし相続財産となる財産にはいろいろありますが、代表的なものに「生命保険金」と「死亡退職金」があります。
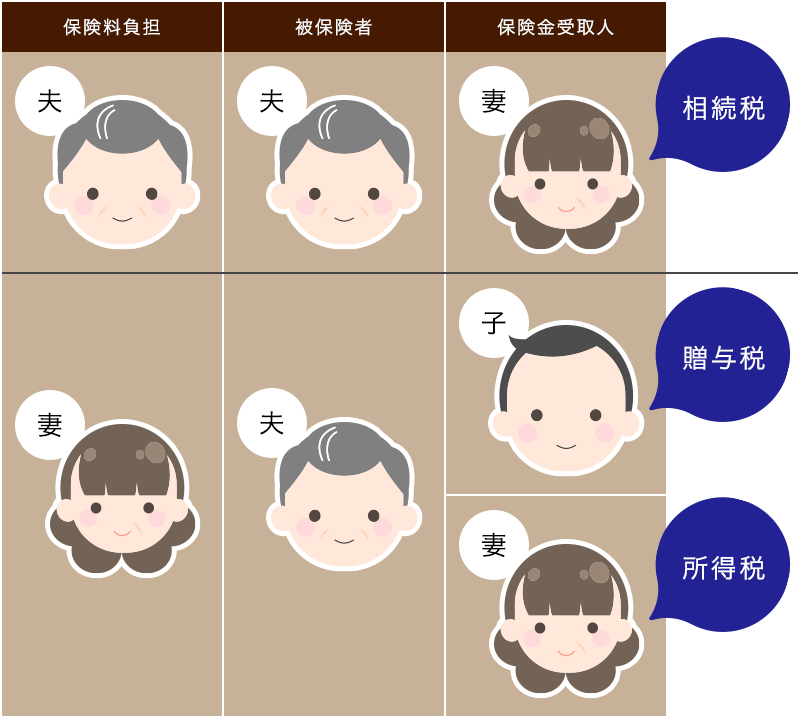
被相続人が亡くなったことにより、保険会社から支払われる“生命保険金(死亡保険金)”は、みなし相続財産として扱われます。 本来、生命保険金は、相続とは関係なく「受け取った人の財産」になりますが、相続税を計算するときは「相続財産の一部」として課税対象に加えられます。 ただし、保険料を負担した人や、保険金を受け取った人の立場によって、かかる税金の種類が変わるため注意しましょう。具体的には、下記の画像にまとめたとおりに税金が課されます。
相続手続きにおける生命保険金の扱いについて詳しく知りたい方は、以下の記事をご覧ください。
合わせて読みたい関連記事
被相続人が亡くなったことで勤務先から支払われる“死亡退職金”は、みなし相続財産として扱われます。 被相続人の死亡から3年以内に支給が決まった死亡退職金は「相続税の課税対象」となり、3年を過ぎて支給が決まったものは遺族の一時所得として「所得税の課税対象」に変わります。 また、勤務先から遺族に支給される“弔慰金”や“慰労金”なども、金額や内容によっては退職金とみなされて相続税の課税対象となることがあるので注意が必要です。 相続手続きにおける死亡退職金の扱いについて詳しく知りたい方は、以下の記事をご覧ください。
合わせて読みたい関連記事
生命保険金や死亡退職金の他にも、みなし相続財産として扱われるものがあります。 以下、見落とされがちなみなし相続財産をいくつか紹介していきます。
生命保険契約に含まれる、“解約返戻金”や“満期保険金”などの権利も、みなし相続財産として扱われることがあります。 みなし相続財産として扱われるのは、「保険料負担者が被相続人」で保険契約者が被相続人以外の人のケースです。 例えば、被相続人が亡くなったことで生命保険を解約したときに、契約者に支払われた“解約返戻金”や、契約継続で支払われた“満期保険金”などが該当します。 一見すると「契約者本人に支払われるお金」ですが、実質的には「保険料を支払っていた被相続人が、生前に積み立てた財産」と考えられるため、みなし相続財産として相続税の課税対象となります。
個人年金保険などのように、一括ではなく継続的に金銭を受ける定期金に関する権利も、みなし相続財産として扱われることがあります。 みなし相続財産として相続税の課税対象となるのは、「保険料負担者が被相続人」で、配偶者や子供を受取人に指定していたケースです。 受取人が被相続人ではなくても、実質的に「保険料を支払っていた被相続人が、生前に積み立てた財産」と評価されるため、配偶者や子供に支払われる定期金も、みなし相続財産に含まれます。
“低額譲受による利益”や“債務免除益”も、遺贈により取得したみなし相続財産と評価され、相続税の課税対象となります。 <低額譲受による利益> 低額譲受による利益とは、本来の市場価格よりも低い価格で財産を取得したことにより受ける利益を指します。 実際にお金を受け取っていなくても、市場価格と譲受額の差額が「遺言などによって利益を得た」と判断されるため、みなし相続財産として扱われます。 <債務免除益> 債務免除益とは、被相続人に対する債務を免除されたり、返済額を大きく減らしてもらったりすることで受ける利益を指します。 例えば、「貸したお金は返さなくていい」という遺言があった場合、その免除・減額された金額が「経済的な利益」と判断されるため、みなし相続財産として扱われます。
相続が始まる前の7年以内に、被相続人から贈与された財産は、みなし相続財産として扱われます。 これは、亡くなる直前に贈与して税金を減らす“駆け込み対策”を防ぐための仕組みです。 7年以内に贈与された財産を、相続財産に加えて相続税を計算します。 以前は「相続開始前3年以内の贈与」が対象でしたが、税制改正により2024年以降の相続では「7年」へと対象範囲が拡大されました。
香典や弔慰金、花輪代、葬祭料といった名目で遺族に支払われる金銭は、基本的に「相続税の非課税財産」として扱われます。 ただし、社会通念上「高額すぎる」と判断される部分については、退職金扱いとなって、みなし相続財産に含まれることがあります。 みなし相続財産になるかどうかは、以下のような基準で判断され、退職金扱いとなる部分が相続税の課税対象となる仕組みです。
生命保険金と死亡退職金には非課税枠があります。この非課税枠により、それぞれ以下の金額までなら非課税となります。
非課税枠 = 500万円 × 法定相続人の数
法定相続人とは、民法で相続権が認められている相続人のことです。 例えば、夫が亡くなって妻と3人の子が法定相続人となるケースで、生命保険金3000万円を受け取る場合、 非課税枠=500万円×4人=2000万円 となるので、 3000万円-2000万円=1000万円 が相続税の課税対象となります。 この計算では、相続放棄した人した人についても、法定相続人の数に含めて考えます。 また、非課税枠を計算するときには、養子についても以下の人数を含めます。
相続手続きにおいて、みなし相続財産の押さえておくべきポイントは、以下のとおりです。
みなし相続財産は、相続放棄をした者であっても受け取ることができます。なぜなら、みなし相続財産は相続財産ではないため、受け取る権利が残るからです。 ただし、死亡保険金や死亡退職金を受け取るときに、相続人であれば適用される非課税枠は使えなくなります。これは、相続放棄した者は相続人ではなくなるからです。 非課税枠がなくなることによって、相続税の課税対象となるおそれがあります。相続税の申告をするときには、計算を間違えないように注意しなければなりません。
みなし相続財産は、通常の相続財産とは違い遺産分割の対象とはなりません。これは、みなし相続財産は受け取った人の固有財産だからです。 相続財産は、相続人全員が参加して遺産の分け方について話し合う遺産分割協議の中で、分配方法を決めるのが一般的です。このとき、死亡保険金などは分配の対象となりません。 実際にどのような流れで遺産分割協議を行うのかなどは下記の記事でご確認ください。
合わせて読みたい関連記事
遺留分とは、法定相続人に認められている、相続財産の最低限度の取り分のことです。実際に受け取った財産が遺留分に満たなかった場合、遺留分を持つ法定相続人は他の相続人に不足分を請求することができます。 しかし、生命保険金や死亡退職金といったみなし相続財産は、そもそも相続財産ではなく受取人自身の財産に当たるため遺留分は認められません。そのため、みなし相続財産の受取人は、他の相続人に遺留分を請求されたり、保険金や年金などを勝手に引き出されたりすることはありません。
みなし相続財産の受取人が相続人でない場合や配偶者や子、親以外の相続人である場合は、相続税が2割加算されるおそれがあります。 例えば、代襲相続人ではない孫を死亡保険金の受取人にすると、相続人ではないため非課税枠が使えず、相続税も1.2倍となります。
みなし相続財産と相続財産の最大の違いは、「亡くなった時点で被相続人が所有していた財産かどうか」です。 みなし相続財産は「被相続人が亡くなったことをきっかけに発生する財産」で、遺産分割の対象外です。 一方で相続財産は「亡くなった時点で被相続人が所有していた財産」で、遺産分割の対象になります。 以下、違いを表にまとめたので比較してみましょう。
| みなし相続財産 | 相続財産 | |
|---|---|---|
| 対象の財産 | 被相続人の死亡後に派生する財産 | 被相続人の死亡時点で所有する財産 |
| 代表的な財産 | 生命保険金、死亡退職金など | 現金、預貯金、不動産、借金など |
| 遺産分割の対象 | 遺産分割の対象にならない | 遺産分割の対象になる |
| 相続放棄 | 相続放棄しても受け取れる | 相続放棄すると受け取れない |
みなし相続財産は、特別受益の対象に含まれません。 “特別受益”とは、生前贈与や遺贈などによって特定の相続人だけが受けた特別な利益のことです。 みなし相続財産は、民法上は被相続人の財産ではなく、保険会社などの第三者から支払われるものです。 そもそも生前贈与でも遺贈でもないため、特別受益には含まれません。 もっとも、特別受益は、相続人同士の公平性を保つための仕組みです。 みなし相続財産にあたる生命保険金や死亡退職金が極端に高額で、相続人同士の間に著しい不公平が生じる場合には、例外的に特別受益として扱われる場合もあります。 特別受益について詳しく知りたい方は、以下の記事をご覧ください。
合わせて読みたい関連記事
みなし相続財産は、通常の相続財産とは違い、相続放棄をした人でも受け取ることができます。また、基本的に遺留分が認められていないため、受取人以外が手にすることはできません。そのため、みなし相続財産があるときは、相続を巡る問題が複雑になりがちです。 さらに、みなし相続財産となり得る財産であっても、本当にみなし相続財産に該当するのか、非課税枠が適用できるのかについては、それぞれの事情に応じて判断する必要があります。 相続問題、特にみなし相続財産についてお困りの方は、ぜひ相続手続きについて経験豊富な弁護士にご相談ください。相続問題について、損することなく、スムーズに手続きを進めるためのお手伝いをいたします。
ご相談受付中
来所・オンライン法律相談30分無料
※法律相談は、受付予約後となりますので、直接弁護士にはお繋ぎできません。
※国際案件の相談に関しましては別途こちらをご覧ください。
メール相談予約受付※事案により無料法律相談に対応できない場合がございます。
遺言書を残す?残さない?遺言書を見つけたら?遺言書の疑問やトラブルは弁護士へ
遺産分割協議の流れと注意点
相続における寄与分って?決め方や気を付けるべき点はなに?
相続人調査の方法
遺留分って何?不公平な相続割合で揉めないためには
遺留分侵害額請求とは?相続分に偏りがある場合の注意点
相続する?しない?3つの違いを知って相続方法を決めよう
訪問者別
遺産相続の知識
