メニュー
監修福岡法律事務所 所長 弁護士 谷川 聖治弁護士法人ALG&Associates
財産を相続したときに課税されるのは基本的に「相続税」であり、多くの場合「所得税」はかかりません。所得税は、1月1日~12月31日の1年間に得た所得に対して課される税金だからです。 ただし、相続後は「確定申告」や「準確定申告」が必要になることもあるため注意が必要です。 この記事では、相続人自身が行う確定申告と、被相続人の代わりに行う準確定申告について、それぞれの手続きや期限をわかりやすく解説します。
来所・オンライン法律相談30分無料|通話無料|24時間予約受付|年中無休
0037-6030-14231
メール相談予約受付
※法律相談は、受付予約後となりますので、直接弁護士にはお繋ぎできません。 ※国際案件の相談に関しましては別途こちらをご覧ください。 ※事案により無料法律相談に対応できない場合がございます。
相続で財産を受け取っても、基本的に所得税の確定申告は必要ありません。 相続財産は「所得」ではなく、「相続税の対象」として扱われるためです。
| 所得税 | 給与・年金・事業所得などの収入にかかる税金 |
|---|---|
| 相続税 | 相続によって受け取った財産にかかる税金 |
よって、相続しただけで相続税と所得税が二重にかかることはありません。 ただし、相続後に確定申告が必要なケースが2つあります。
<相続後に確定申告が必要なケース>
相続財産そのものに所得税がかからなくても、「相続財産からお金を得た場合」や「被相続人に生前の所得があった場合」は、確定申告が必要になるので気を付けましょう。
財産を相続したことによる確定申告は必要ありませんが、相続した財産から収入を得たり、売却したりした場合は、「相続人自身の確定申告」が必要です。 以下、具体的なケースを挙げて詳しく解説します。
駐車場やアパートなどの「賃貸収入がある不動産」を相続した場合、「1月1日から相続が発生した日までの賃貸収入」は被相続人の収入として準確定申告を行う必要があります。 一方、「相続が発生した日以降の賃貸収入」については、相続人の収入として確定申告を行わなければなりません。 例えば、被相続人が4月30日に亡くなった場合は以下の手続きが必要です。
不動産の相続手続きについては、以下の記事も併せてご覧ください。
合わせて読みたい関連記事
相続した不動産や株式などを売却して利益が生じた場合、「所得税」が課税されます。この場合、売却日の翌年の2月16日から3月15日までに確定申告を行わなければなりません。 なお、相続した財産の売却益を計算する際は、「取得費加算の特例」が適用される可能性があります。 特例が適用されれば、相続税のうち一定額を取得費用に加えることができるため、所得税の節税が可能です。 特例の適用を受けるためには、以下の要件をすべて満たしたうえで、一定の書類を添えて確定申告する必要があります。
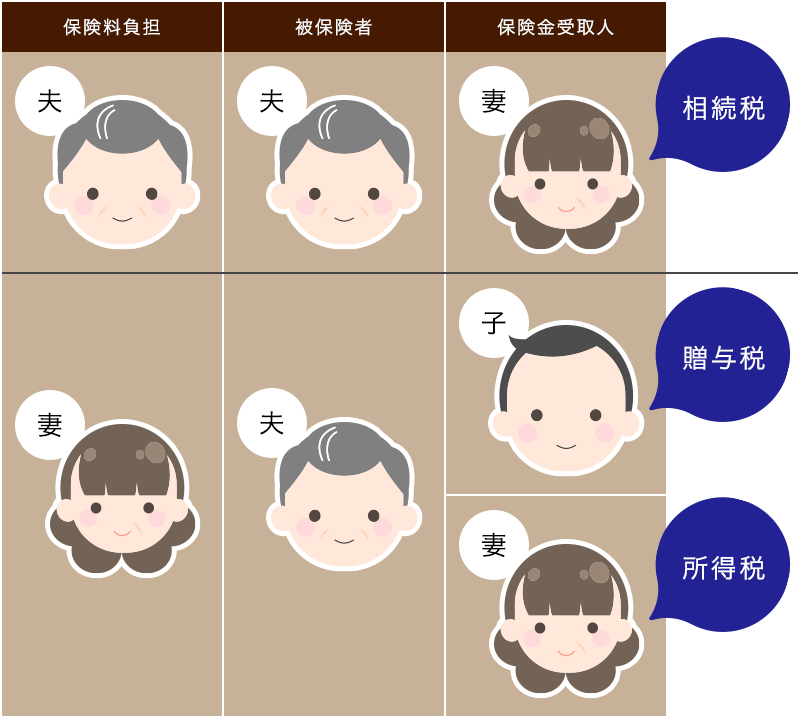
相続人が被相続人の「死亡保険金」を受け取ったケースで、保険料を支払っている人と保険金の受取人が同一である場合、所得税が課税されることがあります。 被保険者が被相続人である生命保険金は、「誰が保険料を負担しているのか」、「誰が保険金を受け取るのか」によって課税される税金が異なります。 具体的には、所得税・相続税・贈与税が課税される可能性があるため、それぞれのケースを理解することが重要です。
遺産に含まれる不動産などの財産を売却し、売却代金を相続人間で公平に分配する遺産分割の方法を「換価分割」といいます。 換価分割では、売却した不動産などの取得費を売却金額が上回る場合、利益が発生したとして「所得税」がかかります。そのため、当該利益については確定申告が必要です。 換価分割について詳しく知りたい方は、以下の記事をご覧ください。
合わせて読みたい関連記事
相続した財産を国や地方自治体などに寄付した場合、寄付した財産については「相続税」が免除される特例があり、節税につながる可能性があります。 特例の適用を受けるためには、相続税の申告後、寄付した年の翌年3月15日までに確定申告をして「寄付金控除」を受けます。 ただし、寄付をすれば必ず節税できるわけではありません。寄付した相続財産への課税が免除される要件は、以下のとおりです。
未支給年金は、受け取った相続人自身の「一時所得」として確定申告が必要です。 未支給年金は、被相続人が生前に受け取る予定だった年金を、相続人が請求することで受け取れる制度です。税務上、未支給年金は相続財産ではなく、受け取った本人の一時所得として扱われます。 なお、一時所得には年間50万円の特別控除が適用されます。 未支給年金を含めた一時所得の合計が50万円以下であれば、特別控除適用により申告は必要ありません。 控除額の50万円を超えた場合は、忘れずに確定申告を行いましょう。
被相続人の生前に所得がある場合、相続人が代わりに確定申告を行う必要があります。 これを「準確定申告」といい、被相続人が死亡した年の1月1日から死亡日までの間の所得が対象です。 準確定申告が必要なケースは、以下のとおりです。
※亡くなった後に相続人が支払った分は準確定申告ではなく、相続税の手続きの際に申告します。
なお、被相続人が年金受給者だった場合、公的年金の収入額が400万円以下であり、かつ公的年金に係る雑所得以外の所得金額が20万円以下であれば、申告は必要ありません。
相続人自身の確定申告を行う場合、主に「①税務署の相談窓口で手続きを行う」「②確定申告書等作成コーナーを利用する」「③税理士に相談する」の3つの方法があります。 所得が生じた翌年の2月16日から3月15日までの間に、所轄の税務署などでいずれかの方法により手続きを行いましょう。
相続人自身の確定申告を行う場合の必要書類は、以下のとおりです。
準確定申告は、相続人が必要書類を揃え、被相続人の住所地を管轄する税務署に提出します。使用するのは通常の確定申告書ですが、以下の点が異なります。
なお、準確定申告では、相続人が「1人」か「2人以上」かで記載方法が変わるため注意が必要です。
以下の国税庁のサイトでは、申告書の記載例などを確認できますのでご参照ください。
納税者が死亡したときの確定申告(準確定申告)(国税庁のサイトへ)準確定申告を行う場合の必要書類は、以下のとおりです。
【必ず必要となる書類】
準確定申告書
【状況に応じて必要となる書類】
準確定申告の申告期限は、「被相続人が亡くなったことを知った翌日から4ヶ月以内」です。 また、準確定申告で所得税の納税が必要な場合は、申告期限と同じ4ヶ月以内に済ませる必要があります。 通常の確定申告とは時期が異なるうえ、相続税の申告よりも期限が短いため、必要書類は早めに準備しましょう。 期限内に申告・納税を行わなかった場合、「無申告加算税」や「延滞税」が発生する可能性があります。
準確定申告でも、所得控除が適用される場合があります。 所得控除とは、病気などで税金を負担するのが難しい事情がある者について、所得税を計算するときに所得の一定額を差し引き、税負担を軽減する制度です。 主な所得控除として、以下のものが挙げられます。
相続では所得税の申告が必要なケースもあるため、申告漏れに注意が必要です。また、税負担をできるだけ抑えるためにも、適用可能な控除はきちんと受けましょう。 被相続人の死亡後は多くの手続きが必要になるため、所得税の申告を忘れてしまうケースは少なくありません。相続税の申告と混同してしまう方もいるでしょう。 適切に手続きを進めるためにも、所得税の確定申告について疑問がある方は、ぜひ弁護士にご相談ください。弁護士であれば、所得税についての助言や手続きの代理はもちろん、相続に関する手続き全般についてサポートできます。 特に、所得税の申告は「被相続人の死亡を知ってから4ヶ月以内」という期限があるため注意が必要です。 専門家の力を借りることで、安心して手続きを進められるでしょう。
ご相談受付中
来所・オンライン法律相談30分無料
※法律相談は、受付予約後となりますので、直接弁護士にはお繋ぎできません。
※国際案件の相談に関しましては別途こちらをご覧ください。
メール相談予約受付※事案により無料法律相談に対応できない場合がございます。
遺言書を残す?残さない?遺言書を見つけたら?遺言書の疑問やトラブルは弁護士へ
遺産分割協議の流れと注意点
相続における寄与分って?決め方や気を付けるべき点はなに?
相続人調査の方法
遺留分って何?不公平な相続割合で揉めないためには
遺留分侵害額請求とは?相続分に偏りがある場合の注意点
相続する?しない?3つの違いを知って相続方法を決めよう
訪問者別
遺産相続の知識
